
我得先说一句:别把“配资合作网”想成自动送好运的机器。它更像一个撮合平台,帮你找到合作和资金安排的“路线图”。路线图好不好,取决于资金流动管理做没做清楚——钱从哪来、往哪去、什么时候能动、谁有权限动。很多人只盯着“杠杆效应”那一格的放大镜,却忽略了另一格“资金缩水风险”更像刹车皮磨损:磨得越快,回撤越难受。
我翻过一些公开的监管表述和资料,普遍都强调互联网金融、融资与合约安排要做到信息披露、风险揭示和合约可执行性。比如中国人民银行及相关部门对金融风险防控的原则,核心其实就是:风险别靠“信任”解决,靠规则与透明解决。参考:国务院金融稳定发展委员会相关风险防控思路,以及中国人民银行官网公开的风险提示类内容(可在其官网检索)。
资金流动管理听起来像财务专用词,但你换个说法就懂了:资金怎么跑,决定你出事时能不能及时止损。常见的“坑”并不一定是有人吞钱,而是权限、通道、结算节奏不清晰。比如:追加保证金的触发条件有没有写死?资金划转的时间窗口有没有规定?账户的资金是否真正隔离?这些比“今天涨了多少”更关键。
从审慎角度,建议你把关注点落在三件事:第一,资金是否有明确的托管/隔离与结算逻辑;第二,杠杆使用前是否清晰告知资金成本与可能的强平/回撤处置机制;第三,发生异常时的合约履行流程是否可核验、可追溯。别嫌麻烦,这就是把“未知风险”变成“可管理风险”。
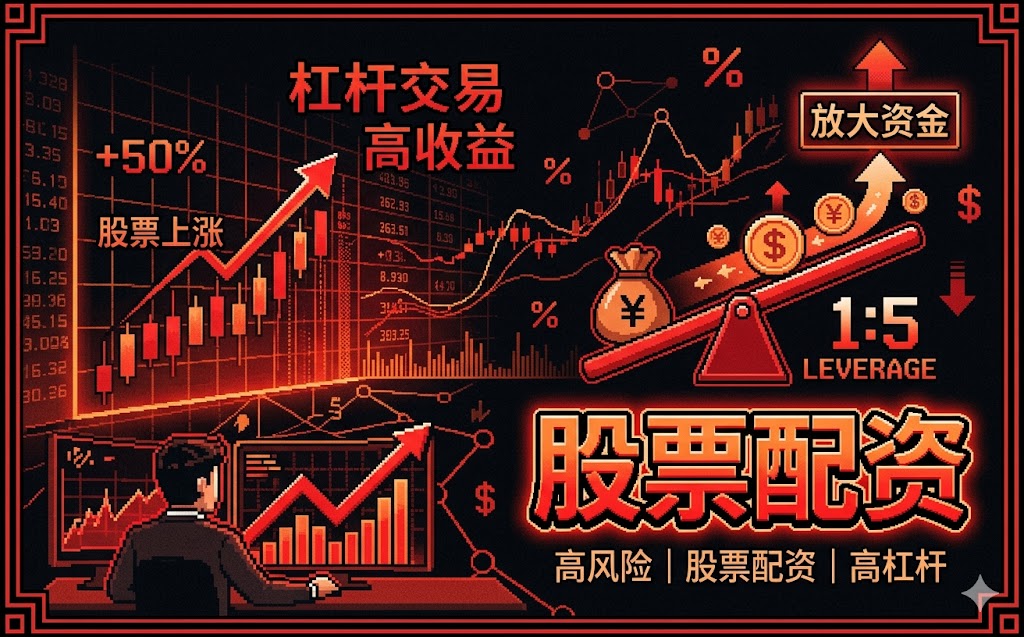
杠杆效应的直觉很简单:你用更少自有资金撬动更大的仓位。收益当然可能变得更靓,但风险同样会更快贴脸。以一个常见场景举例:假设你投入自有资金10万,借助杠杆把总仓位放到50万。若标的只下跌2%,从仓位角度看是亏1万;但在你只投入10万的视角里,等于亏了10%。这就解释了为什么有人“明明没亏多少”,却突然说资金缩水风险爆表。
更要命的是波动加剧时,触发条件会让资金在短时间内被要求追加或处置,从而形成连锁反应。资金缩水风险往往不是一次性“跌没了”,而是“越跌越要补,补不上就被动收缩”。这时你真正需要的不是“继续等”,而是清楚平台合约安全到底有没有把处置规则讲明白。
很多人只问“能不能做”,不问“怎么做”。但平台合约安全涉及的,是合作规则的可执行性和边界。你可以用“像查菜谱”的方式看:配资合作网的合约里,至少要出现清晰的关键点:合约期限与终止条件、保证金计算与追加规则、违约或异常情况下的处置流程、资金划转的授权链条、以及争议解决与证据保存方式。
我更愿意用一个权威数据来提醒大家:国际上对杠杆与保证金风险的研究长期强调“高波动下保证金制度会加速去杠杆”。例如巴塞尔银行监管框架与各类风险管理研究中,反复提到流动性与保证金机制对压力阶段的影响(可查阅巴塞尔委员会相关文档,以及学术风险管理综述)。你不需要背条款,但要知道:合约安全不是“有没有”,而是“有没有把最坏情况写得清楚”。
我们用一个简化的收益计算公式让你对杠杆更有感觉。假设:自有资金A=10万,总仓位=50万,杠杆倍数=5倍。若标的上涨r=3%,不考虑费用与滑点,则仓位收益=50万×3%=1.5万;你的自有资金收益率=1.5万÷10万=15%。
那下跌呢?若标的下跌r=-3%,仓位亏损=-50万×3%=-1.5万,自有资金收益率=-15%。如果再叠加费用、资金成本、以及追加保证金的压力,资金缩水风险就会从数学里变成体感。
因此,在做“配资合作网”的合作前,我建议你把收益计算公式和合约条款一起看:收益来自上涨,风险来自下跌;而平台合约安全决定的是“下跌到什么程度会触发怎样的处置”。把这两块对齐,你才不会被营销话术带着跑。
说得直白点:配资合作网提供的是合作通道,不提供你的风险承受能力。你真正能掌控的,是资金流动管理是否透明、杠杆效应是否在条款里有边界、资金缩水风险是否能被提前量化、以及平台合约安全是否经得起追问。把“可核算”当成底线,别让“感觉可靠”替代审查。
把下面这几条当作你自己的小作业:
评论
文章把“配资合作网”从招财故事拉回到资金流动管理上,尤其是权限、通道、结算节奏不清晰才是大坑。以前只盯收益曲线,现在觉得要先看规则可执行性。
“像查菜谱别只闻味道”这个比喻很到位。合约期限、追加保证金触发、违约处置流程、资金划转授权链,这些才决定风险是否能被核验,而不是涨了多少。
用10万撬到50万、涨3%赚15%、跌-3%跌回-15%的例子很直观。把杠杆收益和资金缩水风险放在同一张账里,确实能拆掉“亏得没那么大”的错觉。
我认可文章的观点:高波动下保证金制度会加速去杠杆。与其寄希望“信任”,不如把最坏情况写清并可追溯。文末的检查清单也算是给读者留了作业。