
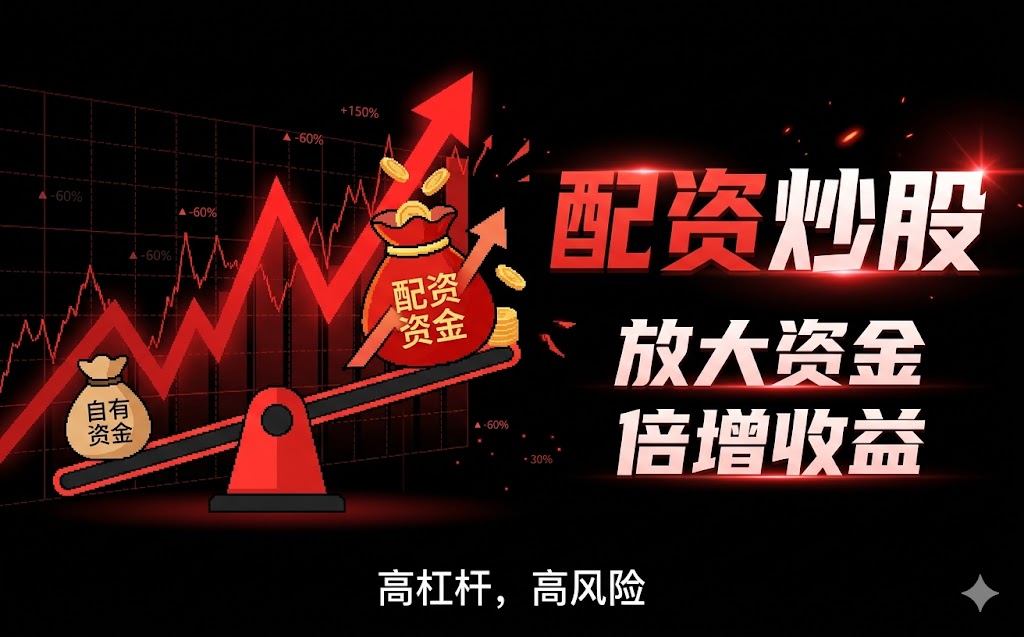
股票配资小范的核心并不神秘:通过配资服务把自有资金与外部资金合并,形成杠杆敞口。杠杆放大效应的直觉很简单——当标的上涨时,收益曲线更“陡”;当标的下跌时,亏损同样更“陡”。辩证之处在于,市场并不会按你的剧本走:波动率上升时,风险溢价与交易成本同步抬升,导致你原先设想的高效收益方案可能变成“高效亏损”。因此,讨论股票配资应始终把因果链条摆清:杠杆→保证金与清算机制→流动性承压→潜在的连锁反应。
在不少杠杆交易框架里,配资服务通常会要求追加保证金,并约定在特定价格区间触发减仓或强平。这里的关键并非“能赚多少”,而是“什么时候必须付代价”。例如,国际清算与保证金研究普遍强调:保证金制度的目的在于把信用风险转化为流动性与抵押品风险。巴塞尔委员会在《Margin requirements for non-centrally cleared derivatives》(BCBS,2015)中讨论了保证金与风险管理的逻辑,虽然场景不完全等同于股票配资,但其思想可类比:当波动扩大、相关资产同时下跌时,抵押品的价值会同步缩水,保证金压力随之上升。把这条因果链放到股票配资里,你就能理解“平台市场适应性”为什么重要:资金周转能力、风控参数是否能在极端情形下保持可执行性,决定了你是否被迫在不利时点兑现损失。
套利策略常见的想法是“相对定价”“跨市场或跨期限的价差”。然而杠杆会改变收益结构:价差收敛带来收益,但交易成本、滑点、融资成本与保证金占用会侵蚀净值。更现实的风险是“相关性突然上升”。一旦市场崩溃,原本可能独立变化的因子会高度同步,你的对冲腿也会一起亏,价差不但不收敛,反而扩大。美国证监会(SEC)在多份投资者风险提示中反复提到:杠杆与衍生品产品会放大亏损速度,并可能在市场流动性下降时难以及时平仓。你可以把这理解为:套利不是消灭风险,而是把风险从方向风险转移到流动性与执行风险。
平台市场适应性可以从三点理解。第一,保证金计算与风控阈值是否基于波动率、相关性而非静态模型;第二,是否有清晰的强制降杠杆路径,避免“最后一刻才处理”;第三,融资与撮合的流动性是否足以覆盖极端情形。辩证地看,风险控制并不是降低收益上限,而是提高在不确定性下的生存概率。若只追求短期高效收益方案,却忽视回撤容忍度、杠杆倍数上限、止损与仓位联动,遇到市场崩溃,追加保证金会迫使你在下跌中卖出,从而把浮亏变为实亏。
为了让股票配资小范不止停留在概念,建议把“杠杆放大效应—套利策略—风险控制”落到规则上:
最后提醒一句:杠杆可以提高效率,但不保证效率一定带来收益。把“高效”定义为“可持续”,而不是“瞬间最优”,才更符合稳健的辩证路径。
评论
文章把杠杆的“陡峭收益曲线”讲得直观,但更关键的是强调保证金、清算和流动性承压这条因果链。我以前只盯涨跌,没想到波动率上升会同步抬升成本和风险。
喜欢“套利不是消灭风险,而是转移到流动性与执行风险”这个角度。相关性突然上升时对冲腿一起亏,确实可能让价差不但不收敛还扩大。
文中提到把风控阈值基于波动率、相关性而非静态模型,并给出保证金压力的类比(抵押品缩水)。这让我意识到平台市场适应性比“能赚多少”更现实。
我同意最后的“可持续而非瞬间最优”。如果只追高效收益方案、不留回撤容忍和杠杆上限,一旦追加保证金触发被迫卖出,浮亏就会变实亏,得不偿失。